- 0
- 1,156 word
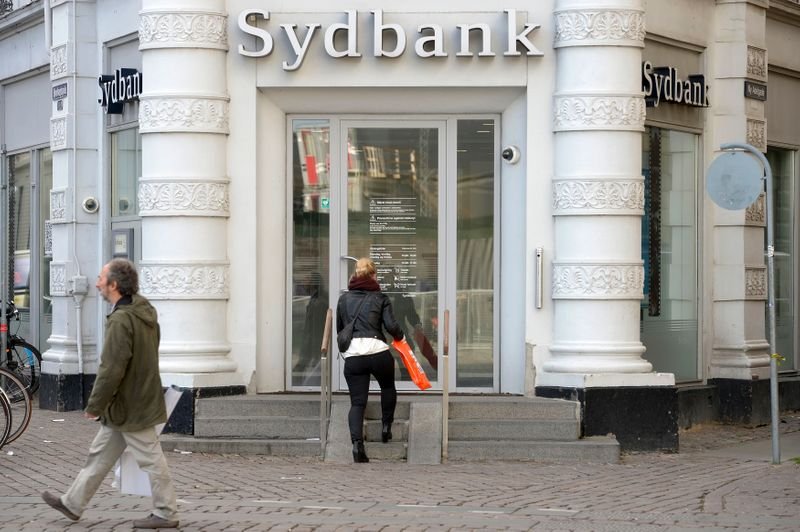
De største danske banker oplever i øjeblikket et markant fald i deres image og omdømme blandt kunderne. Undersøgelser viser, at især Nordea placerer sig i bunden, hvilket indikerer en bredere udfordring for finanssektoren.
Bankernes Image under Pres
- De største danske banker rangerer lavest i image- og omdømmeundersøgelser.
- Nordea indtager en særlig lav placering i den seneste opgørelse.
- Dette indikerer en generel mistillid eller utilfredshed blandt bankernes kunder.
- Finanssektoren står over for en betydelig udfordring med at genopbygge kundernes tillid.
Detaljeret Analyse af Undersøgelsen
En nylig undersøgelse, der har kortlagt danskernes opfattelse af landets banker, afslører bekymrende tendenser for flere af de etablerede finansielle institutioner. Resultaterne peger på, at de største banker generelt har det svageste image, hvilket kan have langsigtede konsekvenser for deres konkurrenceevne og kundeloyalitet.
- Undersøgelsen er baseret på en bred kundedataanalyse, der dækker flere nøgleindikatorer for image og omdømme.
- Faktorer som kundeservice, troværdighed, produktudvalg og pris er blevet vurderet.
- Nordea, en af Nordens største banker, fremhæves specifikt for at ligge i bunden af feltet, hvilket er en markant negativ udvikling for banken.
- Andre store banker som Danske Bank og Jyske Bank oplever også udfordringer, omend i mindre grad end Nordea.
- Små og mellemstore banker klarer sig generelt bedre i undersøgelsen, hvilket tyder på, at størrelse alene ikke garanterer et godt omdømme.
Årsager til det Dårlige Image
Der er flere mulige forklaringer på det faldende image blandt de store banker. Komplekse gebyrstrukturer, utilstrækkelig kundeservice og en generel opfattelse af, at bankerne prioriterer profit over kundens bedste, nævnes ofte som årsager.
- Kundeservice: Mange kunder oplever lange ventetider, upersonlig betjening og manglende evne til at få løst deres problemer effektivt.
- Gebyrer og Omkostninger: En uigennemsigtig gebyrstruktur og høje omkostninger for visse bankprodukter skaber frustration.
- Manglende Tillid: Tidligere skandaler og negative medieomtale har bidraget til en generel mistillid til den finansielle sektor.
- Digitaliseringens Udfordringer: Selvom banker investerer i digitale løsninger, oplever mange kunder stadig udfordringer med at navigere i online platforme og få hjælp, når de har brug for det.
- Konkurrence fra FinTech: Fremkomsten af nye, agile FinTech-virksomheder, der ofte tilbyder mere brugervenlige og billigere løsninger, lægger yderligere pres på de traditionelle banker.
Nordeas Specifikke Udfordringer
Nordea står over for særlige udfordringer, der har bidraget til bankens placering i bunden af image-undersøgelsen. Banken har i de seneste år været genstand for en del kritik, hvilket har påvirket kundernes opfattelse negativt.
- Omstruktureringer: Nordeas interne omstruktureringer og nedskæringer har potentielt påvirket medarbejdernes moral og evne til at yde optimal kundeservice.
- Regulatoriske Sager: Banken har tidligere været involveret i regulatoriske undersøgelser, som kan have skadet omdømmet.
- Kundeklager: En stigning i antallet af kundeklager relateret til specifikke produkter eller serviceoplevelser.
- Markedsføringsstrategi: Kritik af bankens markedsføring, der af nogle opfattes som misvisende eller urealistisk.
Konsekvenser for Erhvervslivet
Et dårligt image kan have betydelige konsekvenser for bankernes evne til at tiltrække og fastholde både private og erhvervskunder. Virksomheder, der er afhængige af finansielle institutioner for lån, investeringer og daglig drift, kan blive påvirket af en generel mistillid til sektoren.
- Adgang til Kapital: Virksomheder kan opleve sværere adgang til finansiering, hvis banker bliver mere restriktive på grund af et svækket omdømme og øget risikoaversion.
- Partnerskaber: Potentielle forretningspartnere kan tøve med at indgå aftaler med banker, der har et dårligt ry.
- Konkurrenceevne: Banker med et stærkt image kan opnå en konkurrencemæssig fordel ved at tiltrække kunder, der værdsætter troværdighed og god service.
- Innovation: Et negativt image kan hæmme bankernes evne til at innovere og tilpasse sig nye markedstendenser, da de primært fokuserer på at genopbygge tillid.
Fremtiden for Danske Banker
For at vende den negative trend skal de danske banker investere massivt i at forbedre kundeoplevelsen og genopbygge tilliden. Dette kræver en langsigtet strategi, der fokuserer på transparens, ærlighed og en reel forpligtelse til kundernes behov.
- Transparens: Klare og tydelige vilkår for produkter og gebyrer er afgørende.
- Personlig Service: Genindførelse af personlig rådgivning og en mere empatisk tilgang til kundeservice.
- Teknologisk Udvikling: Fortsat investering i brugervenlige digitale løsninger, der supplerer, men ikke erstatter, den personlige kontakt.
- Social Ansvarlighed: Banker skal demonstrere et stærkere engagement i samfundet og bæredygtighed for at forbedre deres image.
- Medarbejdertræning: Uddannelse af medarbejdere i kundehåndtering og problemløsning.
Konklusion
Det dårlige image, som de største danske banker kæmper med, er en alvorlig udfordring, der kræver øjeblikkelig og vedvarende opmærksomhed. Finanssektoren står ved en skillevej, hvor evnen til at genopbygge kundernes tillid vil være afgørende for fremtidig succes og relevans.
En strategisk indsats, der prioriterer kundens behov, transparens og en forbedret serviceoplevelse, er nødvendig for at vende den negative trend og sikre bankernes langsigtede levedygtighed i et stadigt mere konkurrencepræget marked.
Ofte stillede spørgsmål
Hvilke banker er specifikt nævnt i undersøgelsen?
Undersøgelsen fremhæver, at de største danske banker generelt har det dårligste image, og Nordea nævnes specifikt som værende i bunden af feltet.
Hvad er de primære årsager til det dårlige image?
Årsagerne inkluderer dårlig kundeservice, uigennemsigtige gebyrer, manglende tillid som følge af tidligere skandaler og udfordringer med digitaliseringens implementering.
Hvilke konsekvenser kan et dårligt image have for erhvervslivet?
Et dårligt image kan føre til sværere adgang til kapital, tøven fra potentielle forretningspartnere og en generel svækkelse af bankernes konkurrenceevne.
Hvad kan bankerne gøre for at forbedre deres image?
Bankerne kan forbedre deres image ved at fokusere på transparens, personlig kundeservice, brugervenlige digitale løsninger og et stærkere samfundsmæssigt engagement.
Konklusion
This developing story carries wider implications for regional stability and international policy. Readers should follow verified updates as officials release more detail. Watan News will continue to cover key shifts as they are confirmed.
Frequently Asked Questions
Hvilke banker er specifikt nævnt i undersøgelsen?
Undersøgelsen fremhæver, at de største danske banker generelt har det dårligste image, og Nordea nævnes specifikt som værende i bunden af feltet.
Hvad er de primære årsager til det dårlige image?
Årsagerne inkluderer dårlig kundeservice, uigennemsigtige gebyrer, manglende tillid som følge af tidligere skandaler og udfordringer med digitaliseringens implementering.
Hvilke konsekvenser kan et dårligt image have for erhvervslivet?
Et dårligt image kan føre til sværere adgang til kapital, tøven fra potentielle forretningspartnere og en generel svækkelse af bankernes konkurrenceevne.
Hvad kan bankerne gøre for at forbedre deres image?
Bankerne kan forbedre deres image ved at fokusere på transparens, personlig kundeservice, brugervenlige digitale løsninger og et stærkere samfundsmæssigt engagement.
Author

usmanjaved13132@gmail.com
Related Posts
COP31 kommer hjem: Hvad klimatopmødet i Antalya betyder for en bæredygtig hverdag
- 0
- 1,182 word
Søndag er 'A Breath in Antalya' — COP31's kulturdag. Maden på bordet, energien i huset og affaldet i spanden er alle på...
Read out all
COP31: Storbritannien, Canada og Norge lancerer 10by30 med 10 milliarder dollar til ren energi
- 0
- 1,240 word
Tre udviklingsfinansieringsinstitutioner lancerede 10by30 på COP31 i Antalya den 13. november med målet om at mobilisere mindst 10 milliarder dollar til vedvarende...
Read out all
Kyung Suk Yang fra Sydkorea påtager sig globalt hverv i GCCT ved COP31
- 0
- 326 words
Kyung Suk Yang, direktør for Sustainability Management Society i Sydkorea, har påtaget sig en betegnelse på globalt niveau i GCCT og bliver...
Read out all
Sydkoreas Kyung Suk Yang påtager sig global rolle i GCCT efter møde i Antalya
- 0
- 383 words
Kyung Suk Yang, direktør for Sydkoreas Sustainability Management Society, har påtaget sig en global rolle i GCCT efter et frugtbart frokostmøde med...
Read out all
COP31: 480 millioner dollar til at skære metan og andre superforurenende stoffer
- 0
- 1,483 word
Ledere ved COP31 i Antalya har lovet mere end 480 millioner dollar til at skære metan og andre drivhusgasser end CO2, og...
Read out all
Eswatinis 15-årige børneambassadør tager kampen for børns mad til COP31-forhandlerne
- 0
- 1,447 word
Femtenårige Hlelolwenkhosi Nsibandze, Eswatinis første børnerepræsentant ved en COP, talte til afrikanske forhandlere ved COP31 i Antalya og opfordrede lederne til at...
Read out all